
Prime d'intéressement : cette case à cocher sous 15 jours pour éviter la claque sur l'avis d'impôt
 © Reworld Media
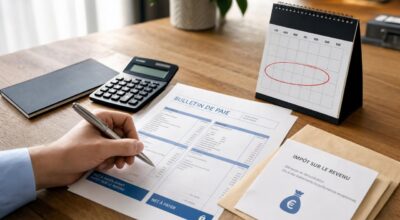
Une prime d’intéressement qui tombe sur votre compte en France, un an plus tard un avis d’impôt qui explose : beaucoup de salariés racontent la même surprise. Que se passe-t-il vraiment pendant les 15 jours où vous pouvez choisir son sort fiscal ?
Sur le moment, il y a eu le sourire : sur la fiche de paie, une jolie ligne « intéressement » et une somme ronde qui tombe sur le compte. Puis, des mois plus tard, au cœur de l’été, l’avis d’impôt est arrivé… avec une note bien plus salée que prévu. « Je pensais qu’une prime restait une prime », confie une salariée, encore amère.
Beaucoup de salariés vivent la même scène sans comprendre tout de suite ce qui a cloché. Derrière cette prime d’intéressement se cache un choix discret, à faire dans les 15 jours suivant le versement. Une simple case à cocher, souvent noyée dans les documents RH, qui peut changer de plusieurs centaines d’euros ce que le fisc réclamera l’année suivante.
La prime “en plus” sur la fiche de paie… qui vous rattrape un an plus tard
Quand l’intéressement tombe, il ressemble à un bonus net : la somme est versée sur le compte, la fiche de paie affiche un montant rassurant, et beaucoup s’arrêtent là. Pourtant, un versement immédiat est traité comme un salaire classique. Cette prime d’intéressement rejoint alors les traitements et salaires déclarés, ce qui augmente le revenu imposable.
L’année suivante, l’effet se fait sentir sur l’impôt sur le revenu. La prime est ajoutée au reste du salaire et taxée au barème progressif, selon la tranche (11 %, 30 %, 41 %…). À cela s’ajoutent les prélèvements sociaux de 9,7 % (9,2 % de CSG et 0,5 % de CRDS), prélevés dès le premier euro, sans abattement. Une prime qui semblait acquise est donc amputée une première fois par les prélèvements sociaux, puis une seconde fois par l’impôt.
Le piège légal des 15 jours : ce qu’il fallait cocher après le versement
Ce que beaucoup ignorent, c’est qu’il existe un délai précis de 15 jours après le versement pour demander l’affectation de l’intéressement sur un plan d’épargne salariale : PEE, PER Collectif ou ancien PERCO. Dans ce cas, les sommes placées dans les temps sont exonérées d’impôt sur le revenu, dans la limite de 36 045 € en 2026 (75 % du plafond annuel de la Sécurité sociale). Les 9,7 % de prélèvements sociaux restent dus, mais l’économie d’impôt peut être importante.
Passé ce délai, plus de retour en arrière : l’argent est considéré comme définitivement perçu et sera imposé comme un salaire. Le document permettant de choisir entre versement immédiat et placement arrive souvent par mail du gestionnaire d’épargne entreprise ou via l’espace RH en ligne. Le bon réflexe consiste à repérer la date de versement, noter la limite à J+15 et décider quelle part encaisser et quelle part placer avant de laisser le traitement automatique s’appliquer.
“Bloqué 5 ans, vraiment ?” : les cas où récupérer votre argent sans perdre l’avantage fiscal
L’argent placé sur un plan d’épargne salariale est en principe bloqué cinq ans, ce qui peut faire hésiter. Pourtant, la loi prévoit 13 cas de déblocage anticipé : mariage ou PACS, naissance d’un troisième enfant, achat ou construction de la résidence principale, création ou reprise d’entreprise, divorce avec garde d’un enfant, violences conjugales, situation de proche aidant… Dans toutes ces situations, les sommes restent exonérées d’impôt sur le revenu lors du retrait. Un dernier point à garder en tête : les propositions de déblocage exceptionnel de l’épargne salariale se multiplient, autant de fenêtres possibles pour récupérer une partie de cette épargne en conservant ses avantages fiscaux.
En bref
- 📅 En France, des salariés constatent, l’été suivant leur prime d’intéressement, une hausse inattendue d’impôt sur le revenu liée à un choix discret.
- ⚖️ Selon que la prime d’intéressement est encaissée ou orientée vers un plan d’épargne salariale, l’impact sur impôt et prélèvements sociaux change fortement.
- 🔍 Une case validée ou ignorée dans les 15 jours peut transformer une prime d’intéressement en charge fiscale lourde ou en avantage durable pour vos projets.
Abonnez-vous pour ne rien rater de l’actualité