Deux grands-mères ont donné 1 000 € à leurs petits-enfants à Noël : une seule n'aura absolument rien à justifier devant le notaire
 © Reworld Media
Deux grands-mères offrent la même enveloppe de 1 000 € à Noël, mais des années plus tard, une seule famille sera épargnée par le notaire. Quels critères transforment un simple présent d'usage en bombe à retardement successorale ?
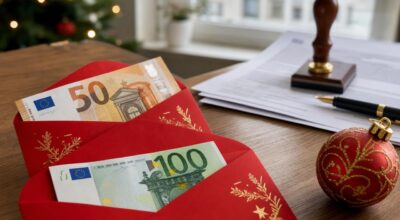
Le soir du réveillon, deux grands-mères posent délicatement une enveloppe garnie d’un chèque de 1 000 € sous le sapin. Le geste semble identique, dicté par la même tendresse envers leurs petits-enfants. Pourtant, des années plus tard, une seule de ces familles traversera la succession l’esprit tranquille. L’autre devra justifier ce geste devant un notaire pointilleux et des héritiers amers.
Cette disparité ne relève ni d’une injustice ni d’un caprice administratif. La frontière entre une simple étrenne et une libéralité taxable dépend d’un équilibre juridique subtil qui échappe souvent aux familles lors des fêtes de fin d’année.
Présent d’usage ou donation manuelle : la règle invisible qui change tout
En droit français, glisser un chèque pour une fête familiale porte un nom précis : le présent d’usage. Ce cadeau précieux échappe totalement aux impôts et ne requiert aucune démarche administrative. Pour conserver ce statut privilégié, le geste doit impérativement répondre à deux conditions fixées par la loi.
D’une part, le don doit coïncider avec un événement précis comme Noël, un anniversaire ou la réussite d’un examen. D’autre part, la somme offerte ne doit pas appauvrir celui qui la donne. Dès que l’un de ces critères fait défaut, l’administration fiscale peut requalifier le geste en donation manuelle, soumise à une obligation de déclaration.
Le calcul de la discorde : pourquoi 1 000 € n’ont pas la même valeur aux yeux de la loi
Bercy ne fixe aucun montant chiffré dans ses textes officiels. En réalité, tout s’apprécie au regard du train de vie et de la fortune globale de la donatrice. Un montant de 1 000 € représente une goutte d’eau pour un compte bien garni, alors qu’il devient disproportionné pour une personne touchant une petite pension de retraite.
Dans la pratique, les notaires retiennent une jauge coutumière : l’enveloppe ne devrait pas excéder 1 à 2 % du patrimoine net ou des revenus annuels. Au-delà de ce seuil officieux, le risque de contestation grimpe en flèche le jour où les comptes familiaux sont décortiqués.
Sur le bureau du notaire : le piège du rapport à la succession
Le litige éclate généralement lors de l’ouverture de la succession. Selon l’article 852 du Code civil, un présent d’usage n’est pas rapportable : le petit-enfant conserve l’intégralité du cadeau sans devoir d’explication. En revanche, si la somme s’avère requalifiée en donation manuelle, elle réintègre l’actif global et réduit d’autant sa part d’héritage.
Ce sont souvent les oncles ou les tantes qui épluchent les relevés bancaires passés pour réclamer leur part. Pour éviter toute discorde, rappelons qu’il existe un abattement fiscal de 31 865 € par petit-enfant tous les quinze ans. Déclarer une aide conséquente sur le site des impôts protège l’harmonie familiale bien mieux qu’un don clandestin.
En bref
- 🎄 Le soir de Noël, deux grands-mères offrent chacune 1 000 € à leurs petits-enfants, déclenchant plus tard des conséquences très différentes chez le notaire.
- ⚖️ Au règlement de la succession, l’enveloppe se heurte à la frontière subtile entre présent d’usage et donation manuelle, évaluée selon fortune et revenus.
- 💸 Entre abattement fiscal de 31 865 €, rapport à la succession et cadeau disproportionné, une simple enveloppe peut vite rallumer de vieux conflits familiaux.
Abonnez-vous pour ne rien rater de l’actualité