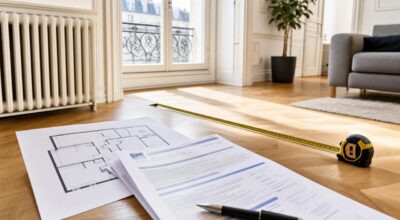
Il pensait la surface de son logement gravée dans le marbre : un simple mètre ruban lui a fait récupérer 700 euros de taxe foncière
 © Reworld Media
À Paris, Norbert Guez a contesté une taxe foncière salée après avoir mesuré lui-même la surface de son appartement. Comment un simple mètre ruban et un document du fisc ont-ils révélé une erreur coûteuse ?
Payer son avis d’imposition les yeux fermés reste un réflexe partagé par la majorité des propriétaires. Face aux courriers austères de l’administration, l’erreur semble impensable tant les chiffres paraissent gravés dans le marbre. Pourtant, derrière ces colonnes bien ordonnées se cachent parfois d’anciens dossiers mal renseignés ou de grossières approximations de métrage.
C’est la mésaventure vécue par un contribuable parisien, dont l’impôt local atteignait des sommets injustifiés. Armé d’un simple outil de bricolage et d’un peu de curiosité, cet homme est parvenu à faire plier l’administration et à récupérer un chèque inattendu de 700 euros. Un cas loin d’être isolé qui pousse à regarder son propre logement sous un angle nouveau.
L’erreur invisible : pourquoi le calcul de votre taxe foncière repose peut-être sur des bases fausses
La taxe foncière sur les propriétés bâties dépend directement de la valeur locative cadastrale, un loyer théorique divisé par deux avant l’application des taux locaux. Or, ce barème repose sur des critères d’évaluation parfois établis il y a des décennies. Si une annexe disparaît ou si un mauvais relevé s’y glisse, la note gonfle chaque automne en silence.
Dans le cas de Norbert Guez, propriétaire d’un appartement dont la facture globale culminait à 5 382 euros, la vérification a révélé des anomalies stupéfiantes. Le dossier fiscal mentionnait non seulement des mesures inexactes, mais lui attribuait également une cave appartenant à un voisin. Le fisc a fini par reconnaître ce décalage et lui a accordé un dégrèvement fiscal bienvenu d’environ 700 euros sur deux exercices.
Mètre ruban contre algorithme du fisc : comprenez la différence entre surface réelle, Carrez et pondérée
Pour traquer un trop-perçu, mesurer son salon ne suffit pas toujours. L’administration ne se base ni sur la surface habitable ni sur les règles strictes de la loi Carrez. Elle comptabilise d’abord la surface réelle de mur à mur, sans déduire les pièces mansardées où le plafond descend sous 1,80 mètre.
À cette mesure brute s’ajoute ensuite la notion de surface pondérée. Le fisc majore les mètres carrés en fonction d’équipements de confort comme le chauffage central ou une salle de bain supplémentaire, tout en classant le logement dans l’une des 8 catégories cadastrales. Une différence entre votre plan d’architecte et le relevé des impôts ne relève donc pas forcément d’une erreur, mais d’une formule légale bien spécifique.
Fiche 6675-M : le document gratuit à réclamer d’urgence pour traquer les anomalies
Afin de démêler le vrai du faux, un document officiel fait autorité : la fiche d’évaluation cadastrale 6675-M. Gratuite, elle se réclame via la messagerie sécurisée du portail impots.gouv.fr auprès de votre service des impôts fonciers. Cette pièce détaille l’ensemble des éléments de confort et les dépendances qui composent votre assiette fiscale.
Si une divergence flagrante apparaît, déposez une contestation en ligne accompagnée de vos justificatifs. Attention aux délais légaux : vous disposez d’un sursis s’étalant jusqu’au 31 décembre de l’année N+1 pour agir. D’ailleurs, faire rectifier le descriptif de son bien pour l’avenir ne déclenche aucun virement spontané pour le passé ; il reste indispensable de formuler une demande expresse de restitution sur les exercices antérieurs non prescrits.
En bref
- 🏠 À Paris, Norbert Guez s’aperçoit d’une surface erronée sur sa taxe foncière et obtient environ 700 € de dégrèvement après vérification.
- 📏 La vérification croise surface, Carrez et surface pondérée, puis s’appuie sur la fiche d’évaluation cadastrale 6675-M fournie par le service des impôts fonciers.
- 💼 Contestation en ligne, messagerie sécurisée impots.gouv.fr, délais jusqu’au 31 décembre N+1 et éventuel sursis de paiement dessinent une stratégie plus subtile qu’il n’y paraît.
Abonnez-vous pour ne rien rater de l’actualité