
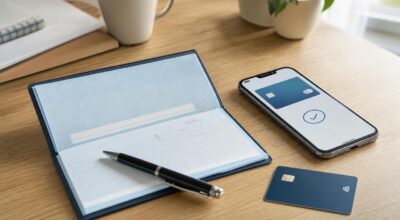
674 millions de chèques encore utilisés : pourquoi les banques veulent les enterrer et ce que vous risquez
 © Reworld Media
Alors que 674 millions de chèques ont encore circulé en 2024, banques et État organisent discrètement leur disparition. Que signifie cette fin annoncée pour vos paiements quotidiens ?
Un chéquier oublié dans un tiroir, un commerçant qui lève les yeux au ciel, un client renvoyé vers un automate : la scène devient familière. Pourtant, le chèque est loin d’avoir disparu. En 2024, 674 millions de chèques ont encore été émis en France, pour 331 milliards d’euros.
Dans les coulisses, l’histoire est tout autre : Bercy prépare la fin des chèques pour les impôts, certaines agences refusent déjà les dépôts au guichet, et une nouvelle loi encadre mieux les comptes jugés à risque. Tandis que l’Australie a fixé une date d’extinction en 2028, la France avance, lentement mais sûrement, vers la fin des chèques en France. Pourquoi ce retrait arrange-t-il autant les banques… et que faut-il changer dans ses habitudes ?
674 millions de chèques en 2024 : un moyen de paiement en sursis
Selon la Banque de France, ces 674 millions de chèques ne représentent plus que 1,9 % des paiements hors espèces, contre 20 % encore en 2008. Depuis 2018, leur nombre a chuté de 61 %, avec un décrochage record pendant le Covid. Pourtant, la France reste l’un des derniers grands pays à s’y accrocher : la Finlande, les Pays-Bas ou le Danemark ont supprimé le chèque, l’Australie l’arrêtera en 2028, et près de 9 chèques sur 10 émis en zone euro le sont encore en France. Une exception liée aussi à une règle méconnue : la loi interdit aux banques de facturer le chéquier aux particuliers.
Ce que le chèque coûte vraiment aux banques (et pourquoi elles veulent l’enterrer)
Pour les banques, le chèque est devenu un mauvais calcul : cher à fabriquer, à envoyer, à traiter, alors même que son usage s’effondre. Il concentre aussi un risque énorme, avec environ 69 euros de fraude pour 100 000 euros de paiements, plus de six fois la carte bancaire ; il ne pèse que 1,9 % des paiements hors espèces mais représente 19 % du montant total de la fraude. D’où une stratégie de sortie discrète : dépôts renvoyés vers les automates, chéquier proposé en option, et, depuis la loi du 6 novembre, obligation de signaler systématiquement les chèques falsifiés ou volés et possibilité de consulter un fichier des comptes à risque avant de créditer un dépôt.
Vers un quotidien sans chèque : à quoi s’attendre d’ici 5 à 10 ans ?
Pas de date officielle de bannissement, contrairement à l’Australie, mais tout pointe vers une fin progressive. Bercy prévoit l’arrêt des chèques pour les impôts et amendes d’ici 2027-2028, les commerçants les acceptent de moins en moins et les banques les retirent peu à peu de leurs offres standard. Dans ce quotidien presque sans chèques, le réflexe sera de régler par carte, virement (y compris instantané) ou paiement en ligne ; mieux vaut dès maintenant demander à son bailleur, à son médecin ou à son club de sport quel autre moyen il accepte et mettre en place des prélèvements ou virements réguliers.
En bref
- 📉 En 2024, 674 millions de chèques ont encore circulé en France, tandis que Bercy et les banques préparent la fin annoncée de ce paiement.
- 🏦 Coûts élevés et fraude disproportionnée poussent les banques vers la fin des chèques en France et encouragent un basculement massif vers des solutions numériques.
- 🔮 Le quotidien sans chéquier se dessine déjà, entre impôts, loyer ou médecin, mais certains publics risquent d’être plus bousculés que d’autres par cette transition.
Abonnez-vous pour ne rien rater de l’actualité