
Abri de jardin 4,9 m² : ce simple geste au moment de l’installer peut vous valoir une taxe d’aménagement salée
 © Reworld Media
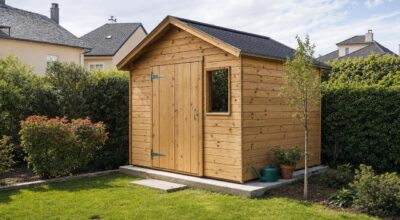
Un samedi de printemps, deux voisins montent le même abri de jardin de 4,9 m² en zone urbaine. À l’automne, seule l’une des cabanes entraîne une taxe d’aménagement : qu’est-ce qui les distingue aux yeux de l’administration ?
Deux voisins, deux pignons, le même samedi de printemps. Chacun a commandé un abri en kit de 4,9 m², annoncé sous les 5 m². Le dimanche soir, les cabanes sont montées, les bûches rangées, personne n’a parlé de mairie.
L’automne suivant, le facteur ne glisse qu’un seul avis de taxe d’aménagement. L’abri isolé au fond du jardin ne coûte rien ; l’abri adossé au pignon déclenche plusieurs centaines d’euros. Cette scène dit ce qu’il faut vérifier avant d’installer un abri de jardin moins de 5 m² près de la maison.
Deux abris, deux statuts
Sur le papier, les deux voisins avaient raison : un petit abri indépendant dont la surface de plancher et l’emprise au sol ne dépassent pas 5 m² est, en général, dispensé de déclaration préalable et de permis, rappelle Service-Public.fr.
Mais le premier a posé sa cabane seule sur la pelouse, quand le second l’a collée au mur de sa maison. En zone urbaine couverte par un plan local d’urbanisme (PLU), ce simple appui transforme l’objet en extension, avec un contrôle plus strict et parfois une taxe à la clé.
Sous 5 m² : ce qui change
Nous avons tous été tentés par ces kits affichés 4,9 m², sous le “seuil magique”. Selon Service-Public, la taxe d’aménagement vise les surfaces closes et couvertes de plus de 5 m² dont la hauteur atteint au moins 1,80 m. Service-Public précise qu’une pergola ou une terrasse ouvertes ne sont pas taxées, alors qu’un abri ou une véranda fermés le sont, « même démontables ».
Un abri léger posé loin de la maison, sans dalle ni raccordement, reste une simple annexe. Mais accolé au pignon, il modifie la façade et crée une surface rattachée à la maison : l’administration peut le traiter comme un agrandissement, même vendu comme abri démontable.
Les bons réflexes avant de monter l’abri
Avant d’acheter, un réflexe protège vraiment : prendre cinq minutes pour appeler le service urbanisme. L’agent vérifie la zone du PLU, la distance aux limites et le lien avec la maison, puis indique si le projet nécessite une déclaration préalable et s’il créera de la surface taxable.
Une fois l’abri posé, la création de surface doit être déclarée en ligne dans les 90 jours, via l’espace “Gérer mes biens immobiliers”. La taxe, calculée sur une valeur forfaitaire de 892 €/m² hors Île-de-France et 1 011 €/m² en Île-de-France en 2026, arrive souvent à l’automne. Service-Public rappelle qu’elle reste due même en cas de construction sans autorisation ; mieux vaut aussi vérifier si la commune a voté une exonération jusqu’à 20 m² pour les abris.
Sources
En bref
- Au printemps 2026, deux voisins montent chacun un abri de jardin de 4,9 m², l’un isolé au fond du terrain, l’autre près du pignon. 🏡
- Selon Service-public.fr, un abri de jardin moins de 5 m² peut échapper à taxe d’aménagement et déclaration, mais pas dans toutes les configurations. 📏
- L’implantation, le lien avec la maison, le PLU et la surface réelle de l’abri vont pourtant décider qui paiera plusieurs centaines d’euros. ❗


Abonnez-vous pour ne rien rater de l’actualité