Deux sœurs ont déposé un chèque de 150 € le même matin : une seule a vu l'argent arriver sur son compte bancaire quelques jours plus tard
 © Reworld Media
Le même matin, deux sœurs déposent chacune un chèque de 150 € offert par leur grand-mère, mais une seule voit son compte crédité. Quand on oublie comment endosser un chèque, un simple détail au dos peut tout bloquer pendant des semaines.
Recevoir un joli coup de pouce financier fait toujours chaud au cœur. Récemment, deux sœurs ont eu la surprise de recevoir un chèque de 150 € chacune, offert par leur grand-mère pour marquer une belle occasion familiale. Ravies, elles se sont rendues à leur agence bancaire le matin même pour déposer leur précieux document.
Pourtant, quelques jours plus tard, la surprise a laissé place à l’incompréhension. Alors que la première voyait son solde grimper sans encombre, le compte de la seconde restait désespérément inchangé. Une simple formalité oubliée au moment du dépôt explique pourtant toute l’histoire.
Même chèque, même guichet : d’où vient le blocage des 150 € ?
Le montant était rigoureusement le même, l’émettrice identique et les deux agences appartenaient au même réseau bancaire. La différence ne venait donc pas d’un défaut de provision sur le compte de l’aïeule. La véritable raison tient à un geste mécanique que des milliers d’usagers oublient chaque jour au moment d’insérer le papier dans la borne de remise.
La sœur dont le compte est resté vierge a simplement glissé le titre dans l’automate sans y toucher. Privée d’informations capitales, la machine n’a pas pu valider le traitement du titre. Le chèque s’est alors retrouvé bloqué dans le circuit de vérification manuel, retardant l’arrivée des fonds de plusieurs semaines.
Endosser un chèque : les mentions indispensables pour l’encaissement
Pour qu’une banque puisse légalement réclamer l’argent auprès de l’établissement émetteur, le bénéficiaire doit procéder à l’endossement du chèque. Cette démarche légale consiste à transférer la propriété du titre à sa propre banque pour qu’elle puisse encaisser la somme en votre nom.
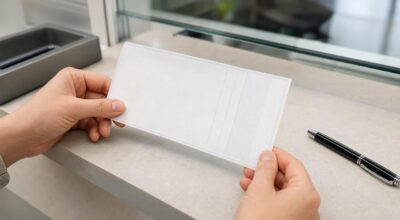
Concrètement, l’opération se passe au verso. Il est indispensable d’y apposer sa signature manuscrite, de renseigner son numéro de compte bancaire et d’indiquer la date exacte du dépôt. Sans ces trois éléments précis, le document reste juridiquement orphelin et ne peut donner lieu à aucun versement sur votre compte.
Délais et pièges à éviter : les règles d’or au guichet
Un réflexe courant consiste à signer le document chez soi avant de partir. C’est une imprudence : en cas de perte dans la rue, un titre déjà endossé devient beaucoup plus facile à détourner. Il vaut donc mieux prendre son stylo uniquement devant la borne ou face au guichetier.
D’ailleurs, un chèque barré dispose d’une durée de validité stricte d’un an et huit jours en France métropolitaine. Passé ce délai légal, l’établissement rejettera le titre sans recours possible. Prendre quelques secondes pour vérifier le dos du papier garantit de toucher son argent en 48 heures sans le moindre tracas.
En bref
- 💸 Deux sœurs tentent d’encaisser un chèque de 150 € offert par leur grand-mère le même matin, dans la même banque, mais avec une issue différente.
- 🔍 L’une remplit correctement le verso à l’automate, l’autre oublie une étape d’endossement, et son chèque se retrouve bloqué dans les contrôles bancaires.
- ⏱ Ce cas concret sert de guide pour endosser un chèque sans erreur, éviter un vol et comprendre les délais d’encaissement imposés par les banques.
Abonnez-vous pour ne rien rater de l’actualité