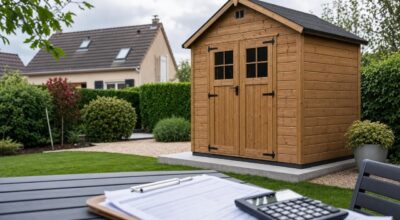
Il a scellé son abri de jardin sur une dalle béton contre le vent : l'avis de taxe foncière d'octobre n'avait plus la même ligne
 © Reworld Media
En scellant son abri de jardin de 9 m² sur une dalle béton, un propriétaire a vu apparaître une nouvelle ligne de taxe foncière. À l’heure de l’IA fiscale et de Foncier innovant, jusqu’où ce simple geste peut-il coûter ?
En ouvrant son avis de taxe foncière, ce propriétaire est resté stupéfait : une nouvelle ligne « abri de jardin » venait alourdir la note. Quelques mois plus tôt, il avait simplement fait sceller son chalet de 9 m² sur une dalle béton, pour qu’il cesse de trembler au moindre coup de vent. Pour lui, c’était du bon sens, pas un chantier de construction.
Son cas n’a pourtant rien d’isolé. Dès qu’un abri est fixé « à perpétuelle demeure », l’administration le traite comme une véritable construction, avec **taxe foncière sur les propriétés bâties** à la clé. À l’heure où la **Direction générale des Finances publiques** (DGFiP) scrute les jardins avec son projet « **Foncier innovant** », mieux vaut savoir si son abri peut déclencher une nouvelle ligne sur l’avis.
Quand un abri de jardin scellé devient une construction imposable
Contrairement à une idée reçue, le critère n’est pas la surface, mais l’ancrage. Un tout petit **abri de jardin scellé sur dalle béton**, même 3 m², peut être imposable, alors qu’une grande tente de 20 m² simplement posée, sans fondation, échappe à la taxe foncière. Ce qui compte, c’est la fixation durable au sol.
Dès que l’abri est vissé ou scellé dans une dalle, des plots ancrés ou des parpaings maçonnés, il bascule dans la catégorie « construction ». À l’inverse, un abri posé sur des supports vraiment amovibles reste souvent considéré comme mobilier de jardin. Attention à ne pas confondre avec le seuil de 5 m² rappelé par Service-public.fr : il vaut pour la **taxe d’aménagement**, pas pour la taxe foncière.
Déclarer dans les 90 jours : le geste qui change la note
L’article 1406 du **Code général des impôts** impose de déclarer toute construction nouvelle dans les 90 jours suivant son achèvement, c’est-à-dire le jour où le dernier boulon a été serré. La démarche se fait via le service « Gérer mes biens immobiliers » sur impots.gouv.fr ou avec le formulaire H1 auprès du service des impôts fonciers.
Au-delà de 5 m², l’abri déclenche aussi la taxe d’aménagement : en 2026, la base est de 892 €/m² hors Île-de-France et 1 011 €/m² en Île-de-France. Un abri de 6 m² peut ainsi coûter environ 294 € de taxe d’aménagement, avant même la taxe foncière annuelle calculée sur la **valeur locative cadastrale**. Déclarer dans les délais ouvre généralement droit à deux ans d’exonération de taxe foncière ; en cas d’oubli, on risque rappel, majoration pouvant aller jusqu’à 40 % et, côté urbanisme, des amendes de 1 200 € à 6 000 € par m², voire +80 % sur les taxes dues.
Abri déjà scellé ou repéré par l’IA : comment réagir
Avec « Foncier innovant », la DGFiP croise les vues aériennes de l’**Institut national de l’information géographique et forestière** avec une intelligence artificielle. Après 140 000 piscines non déclarées détectées, l’attention se porte sur les vérandas et abris clos de 10 à 15 m² ; chaque anomalie est ensuite vérifiée manuellement par un agent avant un éventuel courrier de régularisation.
Pour un abri déjà scellé, mieux vaut devancer le contrôle. Quelques réflexes utiles :
- mesurer surface et hauteur, noter la date de fin de montage ;
- photographier dalle, fixations et abri fermé ;
- vérifier dans « Gérer mes biens immobiliers » si l’annexe figure déjà ;
- si besoin, contacter le service des impôts fonciers et, au-dessus de 5 m², vérifier aussi **déclaration préalable** ou **permis de construire** en mairie.
Nous avons tous déjà repoussé ce type de paperasse, mais dans un contexte de contrôles automatisés, jouer la transparence évite une régularisation salée et sécurise durablement son petit coin de rangement au jardin.
Sources
En bref
- 🏡 En France, un propriétaire scelle son abri de jardin sur une dalle béton et découvre une nouvelle ligne de taxe foncière sur son avis.
- ⚙️ Dès qu’un abri de jardin est fixé à perpétuelle demeure, taxe foncière, taxe d’aménagement et obligations de déclaration en 90 jours s’enchaînent.
- 🛰️ Entre photos aériennes, IA du projet Foncier innovant et menaces de majoration jusqu’à 40 %, ignorer un abri de jardin scellé devient très risqué.
Abonnez-vous pour ne rien rater de l’actualité