
Deux voisins montent le même abri de jardin : ce détail ignoré par l’un fait exploser ses impôts l’année suivante
 © Reworld Media
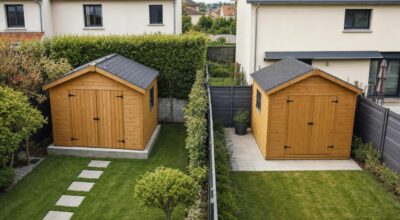
Un même abri de jardin en kit, deux voisins, mais une seule taxe abri de jardin qui tombe l’année suivante. Entre seuils, PLU, ancrage et déclaration en ligne, un détail fiscal suffit à faire diverger leurs factures.
Le même samedi de printemps, deux voisins montent côte à côte le même abri de jardin en kit. Même modèle, même notice, mêmes planches serrées jusqu’au soir. Un an plus tard, pourtant, un seul trouve dans sa boîte aux lettres une demande de centaines d’euros des impôts.
De l’extérieur, tout semble injuste. En réalité, la différence ne tient ni à la chance ni à la discrétion, mais à une mécanique très précise : la façon dont l’abri de jardin a été placé, mesuré, puis déclaré – ou oublié – dans les 90 jours suivant la fin des travaux.
Pourquoi deux abris jumeaux ne sont pas traités pareil
Chez le premier voisin, l’abri est isolé au fond du terrain, posé sur quelques plots. Chez le second, il est collé au pignon de la maison. En zone couverte par un PLU, cet appui sur le mur porteur fait souvent lire l’abri comme une annexe, donc comme une petite extension taxable.
Trois critères déclenchent alors les formalités. Dès qu’un abri est clos et couvert, qu’il dépasse 5 m² de surface et 1,80 m de hauteur intérieure, il est traité comme une construction. Entre 5 et 20 m², il faut une déclaration préalable en mairie ; au‑delà, un permis de construire.
Les petits pièges qui déclenchent la taxe sur un simple cabanon
Premier piège : la surface. Nous avons tous déjà fait confiance à la notice du fabricant en pensant être “tranquilles”, rappelle Pleine Vie. Or l’emprise au sol est mesurée “hors tout”, toiture comprise : un kit vendu pour 4,9 m² peut dépasser 5 m² une fois monté, surtout si l’on peut s’y tenir debout.
Deuxième piège : le portefeuille. La taxe d’aménagement se calcule sur une valeur forfaitaire de 892 €/m² en province et 1 011 €/m² en Île‑de‑France en 2026, avant les taux locaux ; pour un abri de 15 m², elle tourne autour de 700 à 750 €. S’y ajoute la taxe foncière, souvent augmentée de 20 à 80 € par an si l’abri est ancré au sol.
Déclarer dans les temps : le geste qui évite le courrier surprise
Depuis 2023, la déclaration se fait en ligne, via le service « gérer mes biens immobiliers » du site des impôts. En une vingtaine de minutes, on saisit surface au nu intérieur des murs, nature de l’abri et date d’achèvement. Déclarer dans les 90 jours peut ouvrir droit à deux ans d’exonération de taxe foncière, alors qu’une déclaration tardive arrive souvent après le passage de l’IA Foncier innovant, qui croise photos aériennes de l’IGN et cadastre pour réclamer plusieurs années d’arriérés avec pénalités.
Sources
En bref
- Un samedi de printemps, deux voisins montent le même abri de jardin en kit et reçoivent, un an plus tard, traitement fiscal différent. 🏡
- Surface réelle, hauteur, ancrage au sol et emplacement transforment un simple cabanon en construction taxable et déclenchent la taxe abri de jardin. 📄
- Entre déclaration dans les 90 jours, PLU local et contrôle automatisé Foncier innovant, de petits choix initiaux pèsent lourd sur la facture finale. ⚠️


Abonnez-vous pour ne rien rater de l’actualité