« Je payais mon assurance habitation depuis 8 ans » : ce que mon assureur m'a annoncé quand une branche a éventré mon abri de jardin
 © Reworld Media
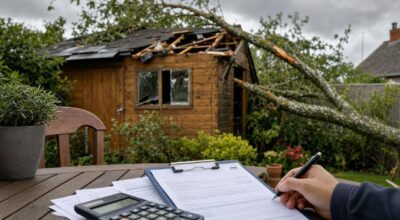
Le jour où un coup de vent éventre un cabanon, un assuré réalise que son abri de jardin n’existe pas dans son contrat. Comment éviter cette faille d’assurance habitation ?
Un coup de vent, une vieille branche qui cède… et l’abri de jardin si pratique, installé au fond du terrain, se retrouve éventré. Après huit ans à payer son contrat sans se poser de questions, on appelle l’assureur, persuadé que tout est couvert.
La réponse tombe, glaciale : l’abri n’apparaît nulle part dans le contrat d’assurance habitation abri de jardin. Ce scénario arrive bien plus souvent qu’on ne le croit, surtout depuis que les cabanons regorgent de matériel coûteux. Comprendre ce qui manque vraiment au contrat change tout.
Le jour du sinistre : quand l’abri de jardin “n’existe pas” pour l’assureur
Au téléphone, l’agent vérifie l’adresse, les garanties, puis lâche que l’abri est une dépendance non déclarée. Autrement dit, ni la structure ni les outils rangés dedans ne seront indemnisés après la tempête ou le vol. Le cabanon devient invisible aux yeux de l’assurance.
Les assureurs distinguent toujours le logement principal des annexes au fond du jardin. Un abri isolé, léger, parfois simplement posé sur des dalles, reste plus fragile qu’une maison en dur. Et il concentre souvent tondeuse, broyeur ou récupérateur d’eau, donc une valeur importante à protéger.
Pourquoi l’assurance multirisque ignore souvent votre cabanon
Une assurance multirisque habitation protège surtout les murs de la maison et ce qui s’y trouve. Nous avons tous déjà coché vite fait les cases sans lire la partie “dépendances”. Or, un bâtiment qui ne communique pas avec les pièces de vie est traité à part, parfois totalement exclu.
Les assureurs craignent les cambriolages dans ces petits bâtiments isolés, plus faciles à forcer, et les dégâts liés aux rafales. Dans un contexte de primes en hausse, certains contrats limitent aussi fortement les plafonds d’indemnisation des caves, garages et abris, ou imposent des conditions strictes de serrure.
Les bons réflexes pour enfin assurer son abri de jardin
Pour ne plus vivre ce type de mauvaise surprise, mieux vaut prendre dix minutes avec son contrat. Il suffit de chercher les rubriques “dépendances”, “annexes”, “bâtiments extérieurs” et de vérifier si l’assurance abri de jardin est mentionnée, avec une surface et un montant clairement indiqués.
Ensuite, un appel au conseiller permet d’ajouter une garantie dépendances adaptée au cabanon et à son contenu. Pour préparer la conversation, quelques points simples à lister sur un coin de table facilitent vraiment les choses :
- Dimensions et matériau de l’abri, présence d’électricité.
- Valeur estimée du cabanon, factures des outils principaux.
- Types de sinistres à couvrir : tempête, vol, vandalisme.
- Plafonds, franchise et mode d’indemnisation prévu.
- Exigences de sécurité : serrure, cadenas, fenêtres protégées.
En bref
- 😮 Après huit ans de contrat d’assurance habitation, un assuré apprend que son abri de jardin non déclaré n’est pas pris en charge.
- 📄 Le texte explique comment l’assurance abri de jardin dépend d’une garantie dépendances précise et de la valeur du cabanon ainsi que de son contenu.
- 🌧️ Ces conseils pratiques poussent à relire son contrat et appeler son assureur avant la prochaine tempête ou la hausse de prime qui approche.
Abonnez-vous pour ne rien rater de l’actualité