
Piscine : des voisins posent la même bâche, ce détail ignoré vaut à l’un un courrier d’assurance et peut coûter 45 000 €
 © Reworld Media
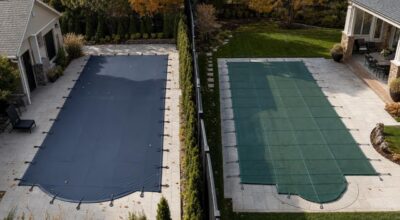
Mi-septembre, deux voisins français bâchent leurs piscines enterrées exactement de la même façon. Trois semaines plus tard, un seul reçoit un courrier de son assurance, révèlant un détail légal que beaucoup ignorent encore.
Mi-septembre, dans deux jardins mitoyens, la scène a été parfaitement synchronisée. Même piscine, même grande bâche bleue tendue sur les margelles, mêmes sandows accrochés aux pitons pour refermer le bassin avant l’automne. Trois semaines plus tard, pourtant, un seul voisin a reçu une lettre de son assureur.
Depuis la rue, rien ne permettait de les distinguer : même toile, même tension, même tapis de feuilles qui commence à flotter au centre. La différence se jouait ailleurs, dans un détail que le Code de la construction et l’assurance ont appris à scruter bien plus que la couleur de la bâche.
Même bâche au jardin, statut très différent pour la sécurité
Dans le langage courant, tout s’appelle bâche d’hivernage, mais il y a deux mondes. La toile classique ne fait que protéger l’eau des feuilles et du calcaire. La couverture de sécurité, elle, obéit à la norme NF P90‑308 : elle doit empêcher le passage d’un enfant de moins de 5 ans et résister à une charge d’environ 100 kg, sans se déchirer ni se décrocher.
Ce que la loi et l’assurance regardent vraiment
Depuis la loi du 3 janvier 2003, les piscines privées enterrées ou semi-enterrées doivent être équipées d’un dispositif de sécurité normalisé, obligation appliquée aux bassins existants depuis 2006. Nous avons tous déjà cru qu’une bâche bien serrée suffisait, mais la loi ne reconnaît que quatre solutions : barrière, alarme, couverture de sécurité conforme ou abri fermé. Dès qu’un bassin est déclaré au contrat, l’assureur peut donc réclamer la preuve du dispositif choisi.
Les noyades ont donné la mesure du risque : entre juin et septembre 2025, 1 418 noyades ont été recensées en France, dont 409 mortelles, et 379 ont concerné des enfants de moins de 6 ans. En cas d’accident, la responsabilité civile indemnise les victimes, mais l’absence d’équipement conforme peut valoir 45 000 € d’amende, que l’assurance ne règle jamais.
Le bon réflexe avant les premières gelées
Ce week-end, le geste le plus utile ne prend que quelques minutes. Pour une piscine enterrée, on commence par vérifier si l’on dispose déjà d’une barrière, d’une alarme, d’un abri ou d’une couverture de sécurité marquée NF P90‑308, en ressortant au besoin la facture. Ensuite seulement vient l’hivernage : ne pas vidanger totalement le bassin, poser une bâche opaque, installer flotteurs antigel et purger canalisations et pompe. Pour les piscines tubulaires de moins de 10 m³ ou les modèles hors-sol, la loi ne s’applique pas, mais vider, sécher puis démonter la structure reste le meilleur moyen de les protéger du gel.
En bref
- 📆 Mi-septembre, deux voisins ferment leurs piscines enterrées avec la même bâche apparente, avant qu’un courrier d’assurance n’atterrisse chez l’un seulement.
- 🛟 Les textes sur la sécurité des piscines et la norme NF P90-308 donnent à certaines bâches d’hivernage un statut bien différent aux yeux de l’assureur.
- ⚖️ Entre risque de noyade, amende jusqu’à 45 000 € et contrôle d’assurance, un simple détail sur la couverture suffit à tout faire basculer.


Abonnez-vous pour ne rien rater de l’actualité