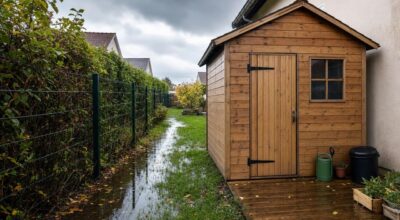
Il a collé son abri de jardin au grillage pour gagner un mètre : au premier orage d'octobre, c'est l'assurance du voisin qui a écrit
 © Reworld Media
En posant son abri de jardin en limite de propriété pour gagner 1 mètre de pelouse, un propriétaire pensait avoir tout prévu. Le premier orage d’octobre et la lettre de l’assurance du voisin vont pourtant tout changer.
En posant son abri en bois « pile sur la limite », collé au grillage, ce propriétaire pensait gagner un mètre de pelouse pour le toboggan des enfants. Monté en une après‑midi, l’abri semblait parfait… tant qu’on ne regardait pas la pente.
Le premier gros orage d’octobre a tout révélé : pas de gouttière, toit incliné vers le jardin d’à côté, un ruissellement qui a noyé la haie mitoyenne. Quelques jours plus tard, ce n’est pas le voisin qui a sonné, mais un courrier sec de son assurance.
Quand l’abri de jardin en limite fait la loi de l’orage
Un abri de jardin posé en bord de clôture n’est pas interdit, mais il doit être pensé comme un vrai petit toit. Avec une pente tournée vers la limite de propriété, toute l’eau se concentre au même endroit et s’abat littéralement sur le terrain voisin.
L’article 681 du Code civil est clair : les eaux de toiture doivent s’écouler sur son terrain ou vers la voie publique, jamais directement chez le voisin. Un simple cabanon entre donc dans cette règle ; s’il inonde les massifs d’à côté, l’histoire finit rarement en simple discussion de clôture.
Assurances, dépendances et voisins : pourquoi la lettre arrive chez vous
En cas de dégâts, le voisin prévient sa multirisque habitation, qui envoie un expert. Très vite, le regard se pose sur le petit toit collé au grillage et sur ce ruissellement continu. L’assurance du voisin l’indemnise, puis vous écrit pour engager votre responsabilité civile et exiger une mise en conformité.
De votre côté, tout se joue dans le contrat d’assurance habitation. L’abri est vu comme une dépendance non attenante ; il doit être déclaré et bénéficie d’un plafond spécifique, souvent limité à 10 % du capital mobilier. Sans option d’assurance jardin, extérieurs, abris non fixés sur des fondations ou vol sans effraction peuvent rester hors garantie.
Comment corriger l’abri et éviter le prochain courrier recommandé
Bonne nouvelle : se mettre en règle ne signifie pas tout raser. Inverser la pente du toit vers votre terrain, ajouter une gouttière continue et la raccorder à un récupérateur suffisent souvent à canaliser toutes les eaux pluviales.
Avant de poser un abri au cordeau contre la clôture, mieux vaut aussi vérifier le PLU ou le règlement de lotissement, prévenir son assureur et parler orientation du toit avec le voisin. Quelques photos, une attestation écrite et une éventuelle extension de garantie jardin évitent bien des orages… y compris ceux de voisinage.
En bref
- En octobre, un propriétaire installe un abri de jardin en limite de propriété et voit un orage ravager la haie mitoyenne de son voisin. 🌧️
- L’assurance habitation du voisin missionne un expert, indemnise les dégâts puis lui réclame la conformité de la toiture et des eaux pluviales. 🧾
- Entre article 681 du Code civil, dépendance non attenante et gouttière à revoir, cette histoire montre jusqu’où un simple cabanon peut engager son propriétaire. ⚖️
Abonnez-vous pour ne rien rater de l’actualité