
Découvert autorisé : cette erreur dès le 1er euro dans le rouge qui fait exploser vos frais bancaires
 © Reworld Media
En France, des millions de clients vivent dans le rouge en pensant que leur découvert autorisé ne coûte presque rien. Entre agios, commissions et réforme du 20 novembre 2026, la note réelle réserve pourtant des surprises.
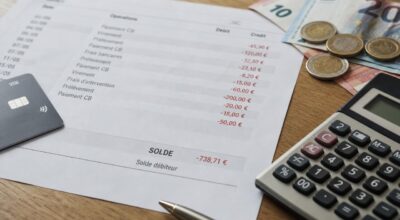
Un SMS qui tombe, un “votre compte est débiteur” sur l’appli, et pourtant aucune alerte paniquée de la banque : le fameux découvert autorisé donne l’illusion d’un coussin moelleux. Tant que le plafond fixé avec le conseiller n’est pas atteint, beaucoup pensent que cela ne coûte presque rien.
En réalité, dès le premier euro dans le rouge, une petite machine à cash se met en marche… pour la banque. Un simple –50 € peut finir par coûter plusieurs dizaines d’euros sur l’année. Avec, en toile de fond, une nouvelle réglementation qui arrive le 20 novembre 2026. Que se passe-t-il vraiment sur le compte dès que le solde passe sous zéro ?
Pourquoi le “découvert autorisé” n’a jamais été un cadeau
Le découvert autorisé est une somme négative que la banque accepte de laisser sur le compte, dans une limite inscrite au contrat. Juridiquement, il s’agit d’un crédit à très court terme, pas d’un droit automatique. La banque peut d’ailleurs réduire ou supprimer cette autorisation, avec un préavis.
Le mot “autorisé” entretient la confusion. Il veut seulement dire que la banque ne bloque pas les paiements tant que le plafond est respecté, en échange d’intérêts et de frais. En France, environ un tiers des clients passent au moins une fois par an dans le rouge, et 7 % y sont tous les mois. Quand le découvert dure plus de trois mois d’affilée, il peut être requalifié en crédit à la consommation : la loi considère alors qu’il ne s’agit plus d’un simple coup de pouce, mais d’un endettement durable.
Ce qui se déclenche vraiment dès le 1er euro dans le rouge
Dès que le solde passe négatif, des agios se déclenchent. Ils regroupent un minimum de frais fixes, souvent prélevé dès qu’il y a un découvert, et des intérêts calculés au jour le jour : montant du découvert × nombre de jours × taux annuel / 365. Les banques en ligne tournent autour de 6 % à 8 % par an, les banques traditionnelles plutôt entre 14 % et 20 %, sans dépasser le taux d’usure fixé par la Banque de France.
Un exemple concret : –100 € pendant 15 jours à 18 % reviennent à moins de 1 € d’intérêts… mais peuvent s’accompagner de 5 € à 10 € de frais forfaitaires. Si le plafond de découvert est dépassé, le taux grimpe encore et des commissions d’intervention s’ajoutent, jusqu’à 8 € par opération (plafonnées à 80 € par mois, 4 / 20 € pour un client fragile). À cela se rajoutent parfois des frais de rejet de prélèvement ou de chèque. À partir du 20 novembre 2026, les banques devront vérifier la solvabilité avant d’accorder ce découvert et afficher clairement son coût, mais le principe lui-même ne disparaît pas.
Comment reprendre la main : 5 réflexes pour en finir avec le découvert “par défaut”
Un découvert ponctuel peut dépanner, mais un compte rouge en permanence signale un budget qui dérape. Premier réflexe : scruter chaque mois les lignes “agios” et “commissions d’intervention” et additionner la somme sur l’année. Deuxième : demander à la banque de réduire, voire supprimer, le plafond de découvert si celui-ci sert surtout à boucler chaque fin de mois. Troisième : activer des alertes de solde sur l’appli dès qu’un seuil choisi est franchi.
Quatrième réflexe : constituer un petit coussin de sécurité, même 50 ou 100 €, sur un livret, alimenté par virement automatique. Cinquième : en cas de difficultés répétées, signaler sa situation pour accéder à l’offre “client fragile”, qui plafonne certains frais. Si le compte reste dans le rouge plus de trois mois d’affilée, mieux vaut envisager un crédit classique encadré et revoir calmement son budget plutôt que subir un découvert permanent très coûteux.
En bref
- 💳 En France, de nombreux clients utilisent un découvert autorisé présenté comme un coup de pouce, alors qu’il fonctionne comme un crédit très court terme.
- 📉 Dès le premier euro dans le rouge, agios, commissions d’intervention et incidents transforment le découvert autorisé en source discrète mais coûteuse de frais bancaires.
- 🧩 Avec la réforme du 20 novembre 2026, solvabilité, information renforcée et réflexes budgétaires rebattent les cartes d’un découvert autorisé laissé en pilote automatique.
Abonnez-vous pour ne rien rater de l’actualité