Il virait 300 € sur son livret d'épargne chaque 1er du mois : le 12, c'est son conseiller bancaire qui l'a appelé pour un découvert
 © Reworld Media
Un virement automatique de 300 € vers un livret d’épargne devait sécuriser son budget, il a fini par déclencher un appel affolé de sa banque. Entre dates de prélèvements et découvert bancaire, ce piège discret guette bien plus de comptes qu’on ne l’imagine.
Vouloir mettre de l’argent de côté dès que la paie arrive part toujours d’un excellent sentiment. Beaucoup appliquent d’ailleurs à la lettre le célèbre conseil financier qui consiste à s’enrichir en premier en programmant un virement automatique dès l’aube du mois. Pourtant, cette rigueur exemplaire peut parfois se retourner brutalement contre vous.
C’est exactement la déconvenue vécue par cet épargnant qui avait configuré un envoi de 300 € vers son livret chaque 1er du mois. Alors qu’il pensait maîtriser ses finances d’une main de maître, son téléphone a sonné le 12 : au bout du fil, son banquier n’avait pas de bonnes nouvelles à lui annoncer.
Le piège du 1er du mois : pourquoi votre bonne intention vire au cauchemar bancaire
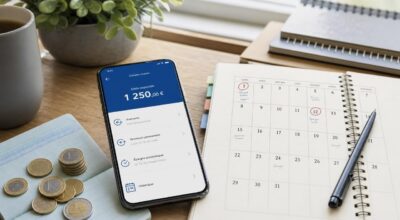
Le scénario semble sans faille au départ. Le salaire arrive en fin de mois et, le 1er, l’argent prévu pour l’épargne bascule instantanément vers un livret sécurisé. Les ennuis débutent lorsque les prélèvements automatiques incompressibles entrent en scène dans les jours qui suivent. Le loyer, les cotisations d’assurance, l’électricité ou les abonnements divers tombent souvent entre le 2 et le 10 du mois. Si le compte a déjà été ponctionné d’une grosse somme, il se retrouve vite à sec.
Le 12 du mois, le solde passe dans le négatif sans crier gare. Les logiciels de détection prédictive des banques repèrent immédiatement cette trajectoire glissante. Le conseiller bancaire prend alors contact non pas pour féliciter l’effort d’épargne, mais pour signaler un découvert bancaire non autorisé. Le compte se retrouve ainsi bloqué par un calendrier mal calculé.
Le cercle vicieux des frais : quand épargner coûte plus cher que ne rien faire
Cette mésaventure entraîne une cascade d’effets indésirables. Lorsqu’un compte plonge dans le rouge, la banque facture de lourds agios ainsi que des commissions d’intervention. Ces frais imprévus peuvent vite atteindre plusieurs dizaines d’euros. L’épargnant se voit alors contraint de faire l’opération inverse en catastrophe : reprendre de l’argent sur son livret pour renflouer son compte courant.
Ce va-et-vient permanent détruit tout l’intérêt de la démarche. Non seulement le capital mis de côté s’évapore aussitôt, mais l’opération génère des pénalités financières bien supérieures aux minuscules intérêts rapportés par le livret pendant ces quelques jours. L’automatisation devient alors une source d’angoisse plutôt qu’un outil de sérénité.
La stratégie du décalage : pourquoi vous devez déplacer votre virement au 5 ou au 8 du mois
Pour préserver votre trésorerie, la règle d’or consiste à calculer son reste à vivre réel plutôt que de se fier au salaire brut. L’idéal est de n’épargner que 10 à 20 % de ce solde une fois les factures obligatoires retranchées. En gardant systématiquement un matelas de 100 à 200 € sur le compte courant, vous amortissez n’importe quel imprévu sans risquer l’alerte bancaire.
Repousser la programmation de votre virement entre le 5 et le 8 du mois change totalement la donne. Ce simple décalage de quelques jours permet à l’ensemble des gros prélèvements de passer tranquillement. Vous épargnez ainsi sur de l’argent véritablement disponible, sans jamais craindre un coup de fil désagréable de votre banquier.
En bref
- 💸 Un épargnant règle un virement automatique de 300 € vers son livret le 1er du mois, avant qu’un appel bancaire le 12 ne le rattrape.
- 💳 Prélèvements automatiques, frais d’agios et découvert bancaire s’enchaînent, transformant un virement automatique d’épargne en véritable casse-tête de trésorerie personnelle.
- 📊 Une méthode simple, basée sur le reste à vivre et un léger décalage du virement, promet d’éviter ces déconvenues sans renoncer à l’épargne.
Abonnez-vous pour ne rien rater de l’actualité