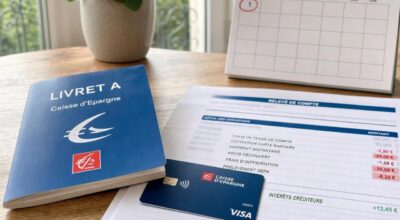
« Je virais tout sur mon Livret A dès le 1er du mois pour économiser » : l'erreur classique qui coûte 30 euros pour 70 centimes d'intérêt
 © Reworld Media
En France, de nombreux ménages vident leur compte courant vers un Livret A dès le salaire tombé, persuadés de mieux épargner. Entre agios, prélèvements et délais bancaires, cette routine cache un risque que peu anticipent.
Le salaire vient tout juste d’arriver sur le compte bancaire et l’envie d’adopter les bons réflexes se fait immédiatement sentir. Pour beaucoup, la priorité absolue consiste à transférer sans attendre une large partie de cette somme vers un Livret A ou un LDDS. L’objectif semble irréprochable : mettre ses économies à l’abri des tentations quotidiennes et faire fructifier son argent dès les premiers jours du mois.
Cette habitude, souvent perçue comme le sommet de la rigueur budgétaire, cache pourtant un piège redoutable. En voulant trop bien faire, de nombreux ménages déclenchent sans le savoir une cascade d’incidents financiers qui transforment leur bonne volonté en véritable gouffre pour leur budget.
L’illusion de la discipline : pourquoi virer son salaire sur son livret paraît rassurant
Sur le papier, le principe de se payer en premier possède tous les atouts de la vertu financière. Déplacer ses liquidités vers un produit sécurisé permet d’effacer la tentation des dépenses superflues en réduisant artificiellement le solde visible au quotidien. Beaucoup pensent également optimiser le calcul des intérêts en alimentant leur livret sans perdre un seul jour.
Pourtant, cette perception d’efficacité financière repose sur une analyse tronquée de la réalité bancaire. La mécanique des prélèvements fixes ne s’adapte pas aux bonnes intentions, et vider son compte courant avant le passage des factures courantes fragilise immédiatement l’ensemble de votre trésorerie.
0,70 € gagné contre 30 € perdus : l’implacable calcul du découvert bancaire
Le choc des chiffres est sans appel. Placer 500 € sur un livret d’épargne rémunéré à 1,7 % rapporte à peine 0,70 € par mois. À l’inverse, si ce transfert laisse votre compte à sec face à un prélèvement automatique, les sanctions bancaires s’abattent instantanément. Un découvert non autorisé engendre des agios dont le taux annuel dépasse souvent 15 %.
Le pire survient lors d’un rejet de prélèvement. Entre la commission d’intervention et les frais fixes de rejet qui atteignent couramment 20 € par opération manquée, la note grimpe vite entre 20 € et 30 € pour un seul incident. Il faut ainsi plus de trois ans d’intérêts sur 500 € pour compenser une seule facture rejetée par inadvertance.
La règle du matelas tampon : comment épargner sans risquer l’incident
Rapatrier de l’argent depuis un livret pour combler une urgence prend souvent un à deux jours ouvrés selon les établissements. Ce délai technique empêche de rectifier le tir à temps face à un débit imprévu. La parade consiste à instaurer un matelas tampon permanent sur son compte courant, calibré pour absorber l’ensemble des charges fixes comme le loyer ou l’énergie.
La méthode la plus sereine reste de décaler la date de son épargne programmée après le 10 du mois, une fois les gros débits passés, ou d’attendre la toute fin du mois pour basculer uniquement le reliquat réel. Cette organisation protège votre budget des pénalités tout en construisant une épargne saine et durable.
En bref
- 💶 Chaque début de mois, des ménages français vident leur compte courant vers le Livret A ou le LDDS en pensant sécuriser leur budget.
- 💣 Ce réflexe d'épargner en début de mois peut déclencher agios, commission d'intervention et rejet de prélèvement pour quelques centimes d'intérêts gagnés seulement.
- 🧠 Une autre organisation, fondée sur un matelas tampon plutôt que sur l'idée de vider son compte courant en début de mois, change la donne.
Abonnez-vous pour ne rien rater de l’actualité